


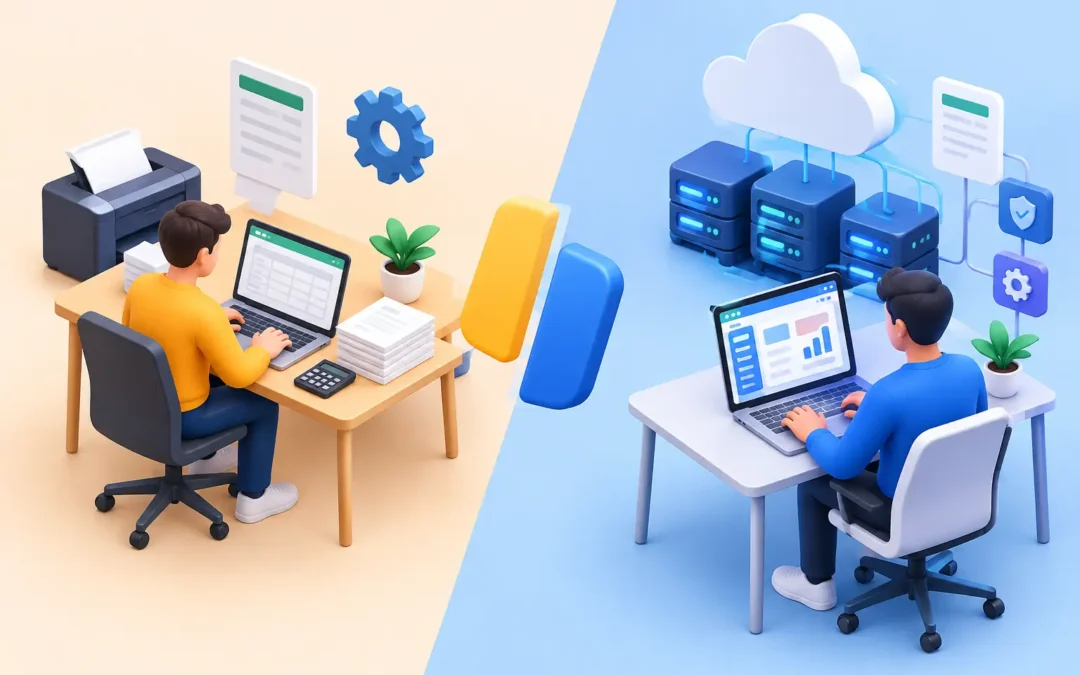
Una factura que no llega, se rechaza o queda sin validación puede detener el recaudo de una empresa. En una alcaldía, una institución educativa o una PYME, ese retraso no es un detalle técnico: afecta caja, atención al usuario y control contable. Por eso, la decisión entre facturación propia versus proveedor tecnológico debe partir de una pregunta concreta: ¿quién asume la responsabilidad operativa, tecnológica y normativa de cada documento emitido?
No existe una respuesta universal. Tener capacidad propia puede ser una ventaja para organizaciones con infraestructura, personal especializado y altos volúmenes. Contratar un proveedor tecnológico puede acelerar la salida a producción y reducir la carga de mantenimiento. La mejor decisión no se mide por el precio inicial, sino por el control que su organización conserva y por su capacidad de cumplir todos los días.
Facturación propia versus proveedor tecnológico: qué cambia realmente
En Colombia, la facturación electrónica implica más que generar un PDF con apariencia de factura. Cada documento debe construirse con información consistente, validarse bajo las reglas aplicables, recibir respuesta y mantenerse disponible para consultas, auditorías, notas crédito, notas débito y procesos contables posteriores.
Con facturación propia, la organización administra directamente la solución que genera, firma, transmite y consulta sus comprobantes. Esto puede apoyarse en una plataforma instalada en sus equipos o en infraestructura en la nube bajo su administración. El modelo da mayor autonomía, pero exige asumir el mantenimiento, las actualizaciones regulatorias, la seguridad, la continuidad y la operación técnica.
Con un proveedor tecnológico, parte de esta responsabilidad se delega en un tercero autorizado o especializado. La empresa integra sus procesos comerciales y contables con la plataforma del proveedor, que se ocupa de componentes como la transmisión, la validación y la actualización de reglas. Es una alternativa práctica cuando se necesita implementar rápido o cuando no se cuenta con un equipo tecnológico dedicado.
La diferencia central no es quién pulsa el botón de emitir. Es quién responde cuando cambian las condiciones normativas, falla una integración, se incrementa el volumen o un cliente exige soporte inmediato.
El control es una ventaja, pero también una responsabilidad
La facturación propia ofrece independencia operativa. La empresa puede definir sus flujos de aprobación, campos, reportes, reglas comerciales e integración con inventarios, cartera, recaudo y contabilidad. Para entidades con procesos particulares, esa capacidad de adaptación puede evitar que el software obligue a trabajar de una forma ajena a su realidad.
También existe un factor estratégico: los datos. Cuando la facturación se integra correctamente con la plataforma administrativa, la información se registra una vez y alimenta el resto del ciclo financiero. Esto reduce reprocesos, errores de digitación y diferencias entre lo facturado, lo recaudado y lo contabilizado.
Sin embargo, controlar la plataforma no significa dejarla funcionando sin atención. La organización debe prever copias de seguridad, perfiles de acceso, monitoreo, capacidad de procesamiento y planes de contingencia. Si depende de desarrollos a la medida, debe asegurar que el conocimiento no quede concentrado en una sola persona o proveedor de desarrollo.
Un proveedor tecnológico reduce buena parte de esa carga. Es especialmente útil para empresas que buscan emitir sin montar una operación técnica propia. Pero el contrato y la arquitectura deben revisarse con rigor: tiempos de respuesta, disponibilidad, exportación de información, condiciones de renovación, manejo de incidentes y costos por crecimiento. Delegar la infraestructura no debe equivaler a perder visibilidad sobre el proceso.
Costos: no compare solo la tarifa mensual
Es común que una organización vea la facturación propia como una inversión alta y un proveedor tecnológico como un costo bajo. Esa lectura puede ser equivocada en ambos sentidos.
La facturación propia puede requerir licencia, implementación, parametrización, certificados, infraestructura y formación. A cambio, puede ofrecer costos más previsibles y reducir la dependencia de cobros por cada documento, usuario o integración, según el modelo elegido. Cuando el volumen de emisión crece de forma sostenida, esta previsibilidad tiene peso financiero.
El proveedor tecnológico suele facilitar una entrada con menor inversión inicial. No obstante, conviene proyectar el costo a dos o tres años, incluyendo transacciones adicionales, almacenamiento, soporte prioritario, integraciones, nuevos puntos de facturación y eventuales cambios de plan. Una tarifa atractiva puede aumentar cuando la operación empieza a escalar.
El costo más relevante suele estar oculto: el de la interrupción. Si una empresa no puede facturar durante horas, ¿cuánto recaudo deja de gestionar? Si el equipo debe corregir documentos manualmente, ¿cuántas horas contables se pierden? El análisis económico debe incluir esa exposición, no únicamente el valor de la licencia o suscripción.
Cumplimiento DIAN: la actualización no admite improvisación
Las reglas de facturación electrónica evolucionan. Cambian validaciones, catálogos, documentos equivalentes, requisitos para notas y esquemas de transmisión. Por eso, el modelo elegido debe garantizar actualización oportuna, trazabilidad de cada envío y conservación organizada de los comprobantes.
En un esquema propio, la organización necesita una solución que incorpore los cambios con rapidez y un equipo que pueda verificar el impacto sobre sus procesos. La ventaja es que no depende de las prioridades comerciales de una plataforma externa para ajustar sus flujos internos. El reto consiste en no subestimar la disciplina operativa que requiere el cumplimiento.
Con proveedor tecnológico, se espera que las novedades normativas estén cubiertas como parte del servicio. Aun así, el responsable frente a la calidad de la información facturada sigue siendo el emisor. El proveedor puede transmitir el documento, pero no puede corregir por sí solo datos errados de clientes, impuestos mal parametrizados o conceptos comerciales inconsistentes.
La pregunta correcta no es quién responde por la DIAN. La organización siempre debe responder por su operación. La decisión consiste en definir qué tareas tecnológicas conserva y cuáles delega sin perder control documental.
Integración contable: donde se gana o se pierde eficiencia
Una factura electrónica aislada resuelve una obligación. Una factura conectada con cartera, recaudo, presupuesto, inventario y contabilidad transforma la gestión.
Para una PYME, esto puede significar que la venta genere automáticamente la cuenta por cobrar, aplique impuestos, actualice el saldo del cliente y quede disponible para conciliación. Para una entidad pública o de servicios públicos, puede implicar relacionar la facturación con terceros, conceptos de cobro, recaudo, ejecución presupuestal y reportes institucionales.
La facturación propia suele tener una ventaja cuando hace parte de un ecosistema administrativo unificado. La información fluye con menos integraciones frágiles y el usuario trabaja desde una lógica operacional coherente. Un proveedor externo también puede integrarse, pero es necesario validar qué datos viajan, con qué frecuencia, cómo se manejan los errores y quién atiende las incidencias entre dos plataformas.
Antes de decidir, solicite una demostración sobre un caso real de su entidad. No basta con ver la emisión de una factura estándar. Pida revisar una nota crédito, una devolución, un pago parcial, una contingencia, un reporte de cartera y el asiento contable resultante. Allí aparecen las diferencias entre una solución funcional y una solución preparada para operar.
¿Cuándo conviene cada modelo?
La facturación propia tiene más sentido cuando la organización necesita independencia, maneja reglas particulares, requiere integración profunda con sus procesos o busca evitar una dependencia permanente de un tercero para tareas críticas. Es una alternativa poderosa si se acompaña de software especializado, soporte confiable y una estrategia clara de continuidad.
El proveedor tecnológico puede ser conveniente cuando el volumen es moderado, la operación es sencilla, se requiere velocidad de implementación o no existe capacidad interna para administrar una plataforma. También funciona como solución temporal mientras la organización consolida su arquitectura tecnológica.
Hay escenarios híbridos que merecen consideración. Una empresa puede conservar su sistema administrativo y contable, mientras utiliza servicios tecnológicos específicos para transmisión o validación. La clave es que esta combinación no cree doble digitación ni dispersión de la información.
Software GBS permite abordar esta decisión desde la realidad operativa de cada organización, conectando facturación electrónica con gestión contable, administrativa, tributaria y sectorial. Para una entidad que necesita avanzar sin depender de procesos manuales, la prioridad debe ser una plataforma que entregue control, cumplimiento y acompañamiento cercano.
La mejor decisión no será la que prometa menos trabajo al inicio, sino la que permita facturar con certeza cuando su operación crezca, cambie la norma o un usuario necesite una respuesta inmediata. Evalúe el proceso completo, exija una prueba sobre sus casos reales y elija una solución que fortalezca su autonomía financiera.